Já parou para pensar como o imposto de renda caixinha tabela regressiva impacta seus rendimentos? Muitas pessoas se confundem ao lidar com essa tributação, especialmente na hora de investir em fundos ou previdência privada. Entender esse mecanismo é fundamental para evitar surpresas no bolso.
O principal desafio está em compreender como o tempo influencia na alíquota do imposto e qual estratégia pode render mais no longo prazo. Se você sente que o assunto é um emaranhado, não está sozinho.
Neste artigo, a gente vai desvendar os segredos da tabela regressiva nas caixinhas financeiras, trazendo informações claras para você fazer escolhas mais seguras e eficientes.
Entendendo o que é a tabela regressiva do imposto de renda
A tabela regressiva do imposto de renda é um mecanismo criado para incentivar investimentos de longo prazo, reduzindo a alíquota do imposto conforme o tempo de aplicação do recurso aumenta. Ao contrário da tabela progressiva, onde a alíquota aumenta conforme o valor do rendimento, a regressiva diminui o percentual cobrado com o passar dos anos.
Esse sistema é amplamente utilizado em produtos financeiros como fundos de investimento e planos de previdência privada, principalmente os planos do tipo PGBL e VGBL. A ideia é premiar o investidor que mantém o capital aplicado por mais tempo, pagando menos impostos sobre os rendimentos.
Como funciona na prática
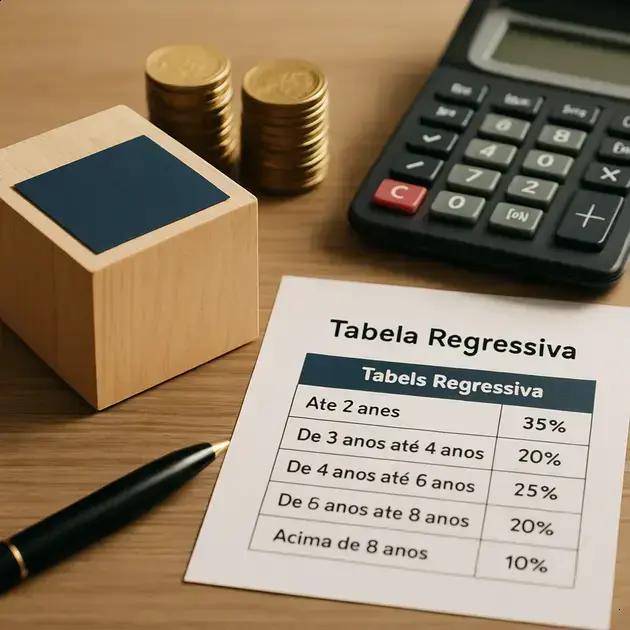
Imagine que você faça um investimento que segue a tabela regressiva do imposto de renda. No primeiro ano, a alíquota é a mais alta, podendo chegar a 35%. Conforme o tempo passa, essa alíquota vai diminuindo em patamares, até chegar a 10% após 6 anos de investimento.
Essa redução progressiva ocorre nos seguintes intervalos:
- Até 180 dias: 35% de imposto
- De 181 dias a 360 dias: 30%
- De 361 dias a 720 dias: 25%
- De 721 dias a 1440 dias: 20%
- De 1441 dias a 2160 dias: 15%
- Acima de 2160 dias: 10%
É importante destacar que o imposto incide apenas sobre o rendimento e é retido na fonte no momento do resgate ou do vencimento do investimento.
Considerações importantes
Para quem pensa em investir a longo prazo, a tabela regressiva pode ser vantajosa, pois quanto mais tempo o dinheiro ficar investido, menor será o imposto cobrado. No entanto, para retiradas antecipadas, o imposto pode ser significativo devido à alíquota mais alta.
Seja em planos de previdência, fundos multimercados ou outros produtos financeiros que usem essa tabela, entender esses detalhes ajuda na hora de planejar os investimentos e otimizar os ganhos líquidos.
Como funciona o imposto de renda nas caixinhas financeiras
O imposto de renda nas caixinhas financeiras refere-se à tributação aplicada sobre os rendimentos obtidos em fundos de investimento, como fundos multimercados e fundos de renda fixa, que adotam a tabela regressiva para cálculo do imposto. Essas “caixinhas” são veículos onde o dinheiro do investidor é agrupado para aplicação conjunta.
Na prática, cada fundo é tributado de maneira individual, e o imposto é retido na fonte quando o investidor resgata a aplicação ou no vencimento do ativo. A tabela regressiva é uma forma de beneficiar quem investe por períodos mais longos, reduzindo gradualmente a alíquota conforme o tempo de permanência do dinheiro investido.
Principais características da tributação nas caixinhas
- Incidência apenas sobre o rendimento: o imposto não é cobrado sobre o valor investido inicialmente, apenas sobre os ganhos obtidos.
- Retenção na fonte: o imposto é automaticamente descontado no momento do resgate, facilitando o controle para o investidor.
- Possibilidade de escolha: alguns fundos permitem que você escolha entre a tabela progressiva ou regressiva, dependendo do perfil e planejamento financeiro.
- Obrigações do investidor: declarar os rendimentos recebidos na sua declaração anual do Imposto de Renda, mesmo com a retenção na fonte.
Além disso, o Fundo de Investimento em Direitos Creditórios (FIDC), promovido pela Comissão de Valores Mobiliários (CVM), possui regras específicas de tributação nas “caixinhas”, que devem ser observadas pelo investidor para evitar erros na declaração tributária.
Vantagens e desvantagens da tabela regressiva para o investidor
A tabela regressiva do imposto de renda oferece uma série de vantagens para investidores que planejam manter seus recursos aplicados a longo prazo. Uma das principais vantagens é a redução progressiva da alíquota tributária conforme o tempo de investimento aumenta, chegando a uma alíquota mínima de 10% após seis anos. Isso incentiva o planejamento financeiro focado na rentabilidade líquida maior.
Além disso, a tabela ajuda a estimular a disciplina no investimento, já que resgates antecipados podem gerar uma tributação mais alta, desestimulando retiradas frequentes e planejando o crescimento patrimonial ao longo do tempo.
Desvantagens da tabela regressiva
Por outro lado, a tabela regressiva pode ser desvantajosa para investidores que precisam de liquidez ou pretendem resgatar o dinheiro antes do prazo mínimo para redução da alíquota. Nessas situações, a alíquota máxima de 35% pode afetar significativamente os ganhos líquidos.
Outro ponto a considerar é que, apesar de a tributação ser retida na fonte, o investidor deve ficar atento à necessidade de declarar os rendimentos corretamente no Imposto de Renda anual, para evitar problemas com a Receita Federal.
Por fim, nem todos os produtos financeiros utilizam o regime regressivo; alguns adotam a tabela progressiva, o que pode gerar confusão e demandar uma análise individualizada para cada investimento.
Entender as vantagens e desvantagens da tabela regressiva é essencial para tomar decisões alinhadas ao seu perfil e objetivos financeiros.
Dicas práticas para aproveitar a tabela regressiva no seu planejamento
Para aproveitar ao máximo a tabela regressiva no seu planejamento financeiro, é fundamental entender algumas práticas que podem otimizar seus investimentos e reduzir o impacto tributário.
Conheça o prazo ideal para investimentos
Manter o dinheiro investido por pelo menos seis anos pode garantir a alíquota mínima de 10% sobre os rendimentos, o que resulta em maior rentabilidade líquida. Considere seus objetivos financeiros antes de decidir o tempo de aplicação.
Invista em produtos que utilizam a tabela regressiva
Escolha produtos financeiros, como planos Previdência Privada PGBL e VGBL, oferecidos por instituições financeiras autorizadas pelo Banco Central do Brasil e regulados pela Superintendência de Seguros Privados (SUSEP). Esses produtos aplicam a tabela regressiva de forma transparente, permitindo planejamento eficaz.
Planeje os resgates estratégicos
Evite resgates antecipados para não pagar alíquotas maiores. Caso precise realizar saques, analise o impacto tributário para minimizar perdas.
Mantenha a documentação organizada
- Informe os rendimentos corretamente na declaração anual de imposto de renda.
- Guarde comprovantes de investimentos e resgates.
- Consulte seu extrato fiscal disponibilizado pelas instituições financeiras.
Consulte um especialista
Um planejador financeiro certificado CFP pode ajudar a montar uma estratégia que considere a tabela regressiva e seus objetivos pessoais, garantindo decisões mais acertadas.
Assim, a combinação de conhecimento, escolha adequada de produtos e planejamento pode tornar a tabela regressiva uma grande aliada no crescimento do seu patrimônio.